Inkassoprosessen – slik fungerer den steg for steg
Hva er inkasso?
Inkasso er innfordring av et krav når kunden ikke betaler faktura til forfall. Prosessen følger faste steg, og hvert steg har frister som må overholdes etter inkassoloven. Jo tidligere du starter, desto større er sjansen for å få pengene tilbake. Under finner du hele løpet fra faktura til eventuelle rettslige skritt, og hva du kan gjøre underveis.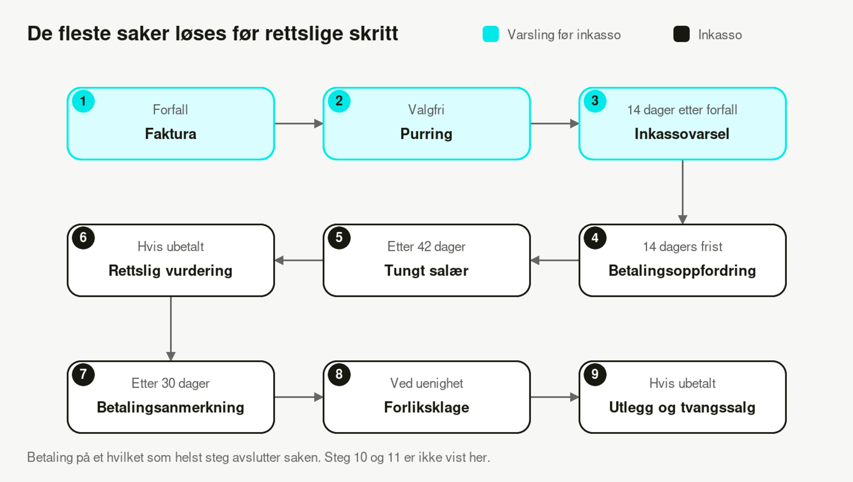
Les også: Trenger du hjelp med inkasso? Slik hjelper Amili deg med inkasso
Steg 1 til 4: fra faktura til betalingsoppfordring
1. Faktura forfaller
Originalfakturaen er den første fakturaen du sender kunden, og som danner grunnlaget for kravet i inkassoprosessen. Fakturaen spesifiserer hva som er kjøpt, til hvilken pris og med forfallsdato (betalingsbetalingelser). Dersom fakturaen ikke betales innen forfallsdato, kan inkassoprosessen starte.
2. Purring
Purring er valgfritt. Loven krever ikke at du sender en purring før saken går til inkasso. En purring må gi minst 14 dagers betalingsfrist, som også betyr at du utvider innfordringstiden. Purregebyr kan ikke belastes før det har gått 14 dager fra forfall.
3. Inkassovarsel
Inkassovarselet er et lovpålagt brev og er siste varsel før saken sendes til inkasso. Det kan tidligst sendes 14 dager etter forfall på den opprinnelige fakturaen. Inkassovarselet må ha minst 14 dagers betalingsfrist, og det kan inneholde purregebyr og forsinkelsesrente.
Les også: Ny inkassolov i 2027: Dette betyr det for din bedrift
4. Betalingsoppfordring med lett salær
Hvis inkassovarselet ikke betales, overføres saken til inkasso. Kunden får da en skriftlig betalingsoppfordring med lett salær og forsinkelsesrente. Den gir kunden din 14 dagers betalingsfrist. Brevet informerer om grunnlaget for kravet, samt hvilke innsigelser /klagemuligheter kunden kan fremme.
Steg 5 til 9: fra tungt salær til tvangssalg
5. Tungt salær
Hvis betalingsoppfordringen ikke betales, påløper tungt salær 42 dager etter at oppfordringen er sendt. Kostnaden øker derfor jo lenger kravet står ubetalt.
6. Rettslig inkasso
Målet er alltid en frivillig løsning. Hvis det ikke lykkes, vurderer vi om saken skal tas til retten. Vurderingen gjelder blant annet sannsynligheten for å få betalt, og om kravet må sikres mot foreldelse. De fleste saker løses før rettslige skritt blir nødvendige.
Dersom saken havner i rettsapparatet til rettslig innkreving hos namsmannen eller forliksrådet, vil det medføre ekstra kostnader. Den som skylder penger vil da få et varsel om at saken er sendt til behandling hos en rettsinstans.
7. Betalingsanmerkning
En betalingsanmerkning registreres hos kredittopplysningsselskaper og viser at et forfalt krav ikke er betalt. Den kan gjøre det vanskeligere å få lån, kreditt eller mobilabonnement. For privatpersoner registreres den 30 dager etter at rettslige skritt er satt i gang. For næringsdrivende er fristen kortere. Anmerkningen slettes når kravet er gjort opp.
8. Forliksklage
Ved uenighet kan saken sendes til forliksrådet. Forliksrådet mekler mellom partene og forsøker å finne en løsning. Den som ikke møter, eller taper saken, dekker kostnadene på forliksdagen. Resultatet i forliksrådet er rettskraftig. Det vil si at resultatet er "endelig".
Les også: Slik hjelper Amili deg å få betalt - fra purring til inkasso.
9. Utleggsbegjæring og tvangssalg
Kan kravet dekkes gjennom lønnstrekk eller pant i eiendom eller løsore, sender vi en utleggsbegjæring til namsmannen. Hvis pant ikke gir dekning, kan vi be om tvangssalg, dersom det er dekning for kravet. Tvangssalg medfører betydelige kostnader som legges til det opprinnelige kravet. De fleste parter løser som regel saken før den kommer dit.
Steg 10 og 11: konkurs og langtidsoppfølging
10. Konkurspågang
Hvis en bedrift skylder deg penger, kan du inndrive kravet gjennom konkurspågang. Prosessen har tre steg: konkursvarsel, konkursbegjæring og eventuell åpning av konkurs.
11. Langtidsoppfølging / overvåk
Hvis sannsynligheten for betaling er lav, legges saken på langtidsoppfølging. Da følger vi med på kundens kredittverdighet kontinuerlig , og vurderer jevnlig om det er grunnlag for nye rettslige tiltak eller frivillige løsninger, hvis situasjonen endrer seg.